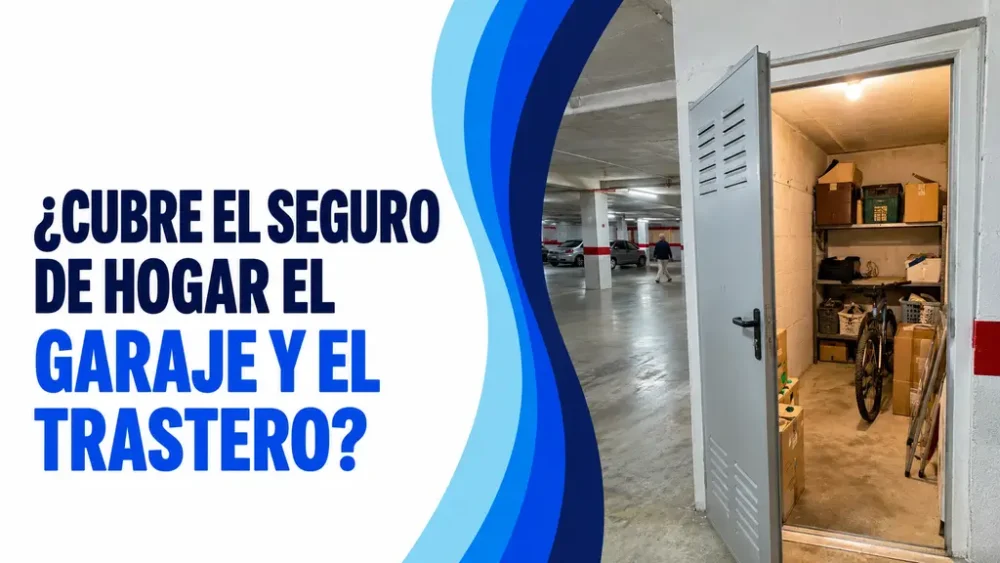
¿Cubre tu seguro de hogar el garaje y el trastero cuando ocurre un siniestro?
El seguro de hogar para garaje y trastero merece una revisión antes de que aparezca el problema. Basta con bajar a buscar una maleta y encontrar las cajas mojadas para preguntarse qué póliza debe responder.
También puede ocurrir que alguien fuerce la puerta del trastero y desaparezca la bicicleta. O que una avería afecte a varias plazas del garaje.
¿Lo cubre tu seguro de casa? ¿Tiene que intervenir el de la comunidad?
El garaje y el trastero pueden estar incluidos en el seguro de hogar, pero no de forma idéntica en todas las pólizas. Hay que comprobar qué dependencias están aseguradas, qué daños se contemplan y qué protección tienen los objetos guardados.
¿Dónde puedes comprobar si están incluidos?
Reúne las condiciones particulares y generales de tu contrato. Busca cómo se describe la vivienda y qué se entiende por dependencias anexas.
No te quedes únicamente con el nombre comercial del seguro ni con el recibo de pago.
Prepara estos datos para consultar con la aseguradora:
- Dirección y ubicación del garaje y del trastero.
- Identificación de la plaza o dependencia.
- Superficie y uso.
- Si son espacios cerrados o una plaza abierta.
- Qué bienes guardas y cuál es su valor aproximado.
La pregunta útil no es solo «¿tengo asegurado el trastero?». Conviene añadir: «¿Qué cubre exactamente y con qué límites?».
Solicita que te señalen las cláusulas aplicables y conserva la respuesta junto a la póliza.
¿Es lo mismo asegurar el trastero que asegurar lo que hay dentro?
No. Esta diferencia explica buena parte de las dudas.
El continente se refiere a los elementos constructivos y las instalaciones contemplados en el contrato. El contenido comprende los bienes asegurados que se encuentran dentro.
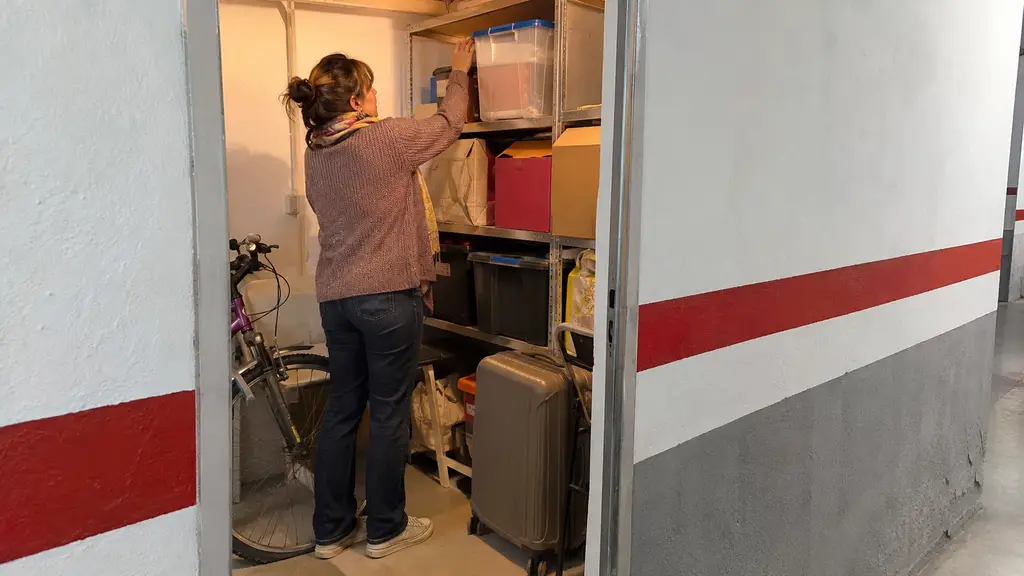
Piensa en un trastero con una puerta, una instalación de luz, unas maletas y una estantería con herramientas.
Un siniestro puede afectar al espacio, a los objetos o a ambos. Que la dependencia forme parte del continente asegurado no demuestra que todo lo almacenado tenga cobertura.
La información pública de Consumo de la Comunidad de Madrid explica esta separación entre continente y contenido e incluye garajes y trasteros entre las posibles dependencias anexas. Su alcance concreto debe comprobarse en cada contrato.
¿Y si el garaje está en otro edificio?
Comunícalo expresamente a la compañía.
Tener una vivienda y una plaza de aparcamiento a tu nombre no permite asumir que ambas están protegidas por el mismo contrato.
Puede que la póliza admita esa ubicación, que necesite incorporarla expresamente o que debas contratar otra solución. No existe una respuesta única para todas las aseguradoras.
Por ejemplo, si compras una segunda plaza en la calle de al lado, no guardes la escritura dando por hecho que el seguro de tu casa también se ha ampliado.
El seguro de hogar para garaje y trastero debe ajustarse a las dependencias que realmente tienes y quieres asegurar.
¿Quién responde si desaparecen objetos del trastero?
Antes de calcular una indemnización, habrá que comprobar si el hecho está cubierto.
No son equivalentes una puerta forzada, una desaparición sin explicación o unos objetos que se dejaron en una zona compartida. También importan las medidas de cierre exigidas.
Además, puede haber límites por siniestro, por objeto o por categoría de bienes.
No conviene trasladar automáticamente a los anexos la protección contratada para el interior de la vivienda. Como ejemplo, MAPFRE publica condiciones específicas para el robo en trasteros, con requisitos de cierre, circunstancias del robo y exclusiones. Esas condiciones no deben generalizarse a otras pólizas.
¿Cómo revisar el seguro de hogar para garaje y trastero si guardas bienes caros?
Haz un inventario y plantea casos concretos a la aseguradora.
Una bicicleta de valor elevado o herramientas profesionales merecen una consulta específica. Pregunta si están admitidas, cómo se valoran y si necesitan declaración o cobertura adicional.
Conserva fotografías, facturas y números de serie cuando existan. Esa documentación puede ayudarte a acreditar qué tenías, aunque no sustituye las condiciones del contrato.
¿Qué ocurre si entra agua y se estropean las cajas?
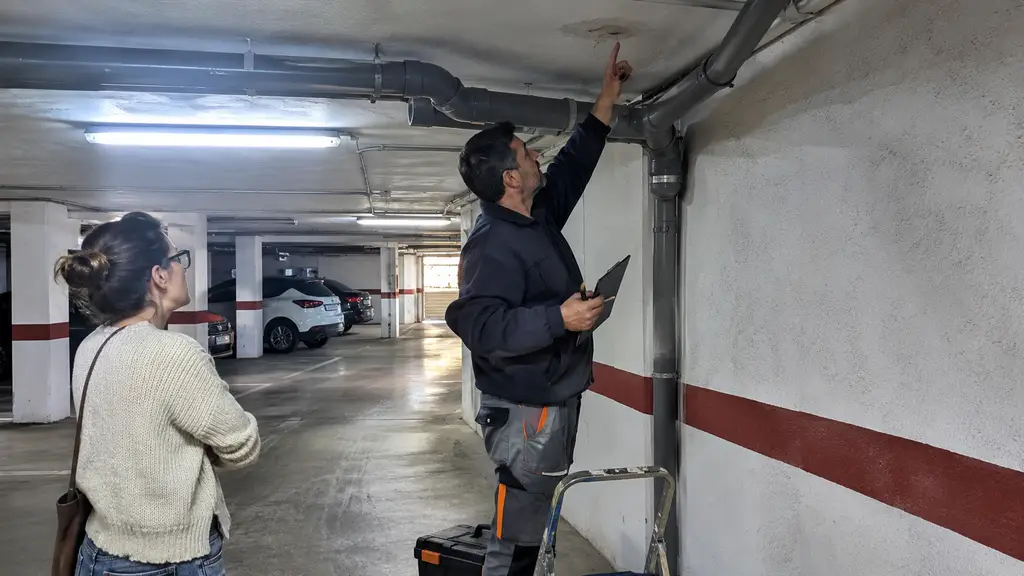
El primer paso es localizar el origen.
La misma mancha puede proceder de una conducción, una filtración o una entrada de agua desde el exterior. No deben tramitarse todos los casos como si fueran iguales.
Pide que la revisión distinga:
- La causa de la entrada de agua.
- La reparación necesaria para detenerla.
- Los daños en paredes, suelo o instalaciones.
- Los objetos afectados.
Si se plantea una inundación extraordinaria, puede entrar en juego el Consorcio de Compensación de Seguros, sujeto a los requisitos legales y al aseguramiento existente. Su intervención no convierte cualquier bien sin asegurar en indemnizable.
Mientras se organiza la inspección, documenta lo ocurrido y adopta medidas razonables para limitar los daños, siempre que puedas hacerlo con seguridad.
¿El seguro de la comunidad sustituye al de tu vivienda?
No debes darlo por hecho.
En un mismo garaje pueden coexistir elementos comunes, dependencias privativas y bienes particulares. Hay que revisar qué asegura cada póliza y qué ha resultado dañado.
Si el aviso afecta a una instalación comunitaria, el administrador puede facilitar los antecedentes y coordinar la comunicación con los responsables del edificio. La cobertura deberá estudiarse con la aseguradora.
Para entender mejor esta parte, puedes consultar nuestro artículo sobre el seguro de la comunidad y qué cubre realmente.
La gestión resulta más clara cuando se identifican por separado la avería, los daños y las pólizas implicadas, sin prometer de antemano quién indemnizará.
¿El coche queda cubierto porque el garaje esté asegurado?
No confundas el espacio con el vehículo.
La inclusión del garaje en una póliza de hogar no implica que el automóvil quede asegurado como un objeto más de la vivienda. Sus daños deben analizarse mediante las coberturas que correspondan al vehículo y las circunstancias del siniestro.
Línea Directa, por ejemplo, diferencia expresamente la plaza asegurada del coche estacionado en ella.
Si resulta afectado, avisa a la aseguradora del automóvil y facilita los datos disponibles sobre el origen. Si hay instalaciones comunitarias implicadas, informa también al administrador.
¿Qué debes hacer al descubrir un robo o unos daños?
Dejar constancia desde el principio ayuda a explicar lo ocurrido.
- Comprueba que puedes acceder sin riesgo.
- Fotografía la situación antes de mover los objetos, cuando sea posible.
- Comunica el siniestro a tu aseguradora.
- Avisa al administrador si afecta a zonas o instalaciones comunes.
- Si existe un posible robo, presenta la denuncia correspondiente.
- Conserva justificantes de los gastos y sigue las indicaciones para la valoración.
El artículo 16 de la Ley de Contrato de Seguro establece, con carácter general, un máximo de siete días desde que conoces el siniestro para comunicarlo al asegurador, salvo que la póliza conceda un plazo mayor.
No conviene esperar a que se resuelva toda la discusión sobre el origen para dar el aviso.
¿Y si descubres después del daño que aquello no estaba cubierto?
Antes de aceptar una respuesta verbal, solicita una explicación escrita que identifique el motivo y la cláusula aplicable.
Puede existir una exclusión, un límite o una discrepancia sobre lo sucedido. Comprender la razón permite valorar si procede aportar documentación o reclamar.
La mejor revisión del seguro de hogar para garaje y trastero es la que haces antes del siniestro: comprueba los espacios incluidos, los bienes protegidos y los límites.
En GD Fincas te ayudamos a coordinar las incidencias relacionadas con tu comunidad y a reunir la información del edificio necesaria para su gestión.
🏠 GD Fincas – Administrador de Fincas en Valencia
✅ Gestión de fincas cercana, eficaz y transparente.
📍 C/ Sagunto 203, pta. 7 – 46009 Valencia
📞 963 115 294 / 663 792 423
📧 info@gdfincas.com
Fuentes consultadas: Ley de Contrato de Seguro, información pública de Consumo de la Comunidad de Madrid, Consorcio de Compensación de Seguros y explicaciones de aseguradoras sobre sus propias coberturas.