Seguro de la comunidad: ¿qué cubre de verdad?
¿Para qué pagamos un seguro si luego dicen que esto no lo cubre?
Pasa más de lo que parece.
Hay una fuga en una bajante, un vecino se cae en el portal o aparecen daños en la fachada. Se llama al seguro de la comunidad pensando que está todo resuelto y llega la respuesta que nadie quiere escuchar:
“Ese siniestro no está cubierto”.
Y entonces empiezan las preguntas: “¿Para qué tenemos seguro?”, “¿tiene que llamar el vecino al suyo?”, “¿quién paga la reparación?”, “¿pueden pasarse el problema una aseguradora a otra?”.
La primera idea importante es esta: tener un seguro comunitario no significa que cualquier cosa que ocurra en el edificio esté cubierta.
La póliza es un contrato. Hay que mirar qué riesgos incluye, qué capitales se han contratado, qué límites existen, si hay franquicia y, sobre todo, qué exclusiones aparecen.
En Valencia, ¿es obligatorio que la comunidad tenga seguro?
Aquí tenemos una particularidad importante.
La Ley de la Vivienda de la Comunitat Valenciana establece que los edificios de viviendas deben estar asegurados contra el riesgo de incendios y los daños a terceros, y que la comunidad debe suscribir esos seguros para los elementos comunes del inmueble, con las excepciones previstas para determinados edificios de titularidad pública.
Además, la Ley de Propiedad Horizontal permite utilizar el fondo de reserva de la comunidad para contratar un seguro que cubra daños causados en la finca.
Ahora bien, de ahí no debemos sacar una conclusión equivocada:
que exista obligación de asegurar determinados riesgos no significa que todas las pólizas tengan las mismas coberturas.
Dos comunidades del mismo barrio pueden tener seguros bastante distintos.
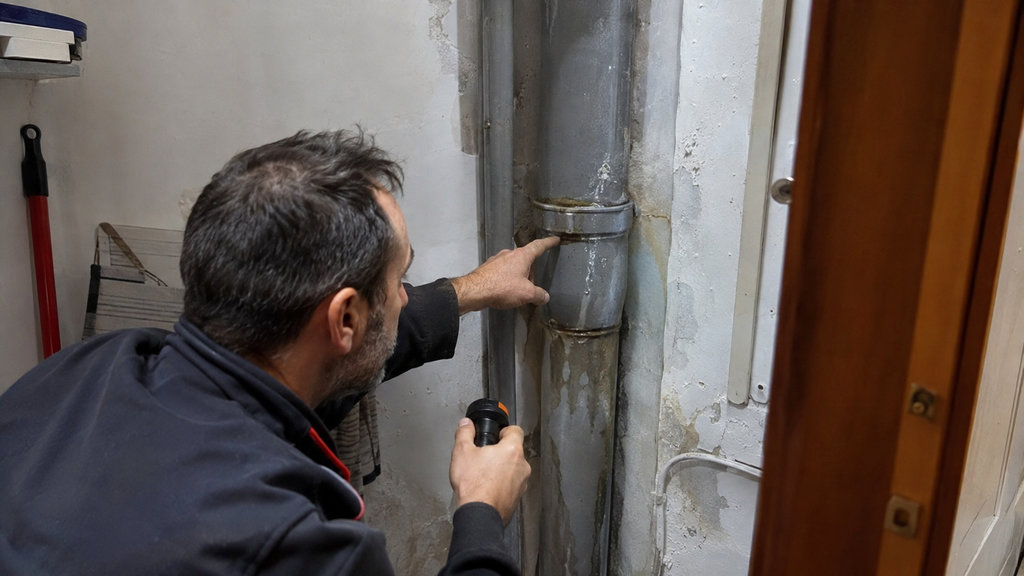
¿Una fuga de agua la cubre el seguro comunitario?
Depende de dónde esté la avería y de lo que diga la póliza.
Imagina que aparece una humedad en el techo de una vivienda.
Puede venir de:
- Una bajante comunitaria.
- Una conducción general de agua.
- Una tubería privativa del vecino.
- Una terraza.
- La cubierta.
- Una instalación propia de la vivienda afectada.
Por eso, antes de discutir con el seguro, hay que descubrir de dónde sale el agua.
Si el origen está en una instalación común, se estudiará la póliza de la comunidad.
Si está dentro de una instalación privativa, puede entrar en juego el seguro de hogar del propietario responsable.
Y hay otra diferencia que suele provocar confusión: reparar la avería y reparar los daños que ha causado no siempre son la misma cosa.
Una aseguradora puede aceptar determinados daños ocasionados por el agua y discutir el coste de sustituir una instalación deteriorada por mantenimiento o antigüedad.
Por eso nunca conviene quedarse con un simple “lo cubre” o “no lo cubre”.
Hay que preguntar: ¿qué parte exactamente?
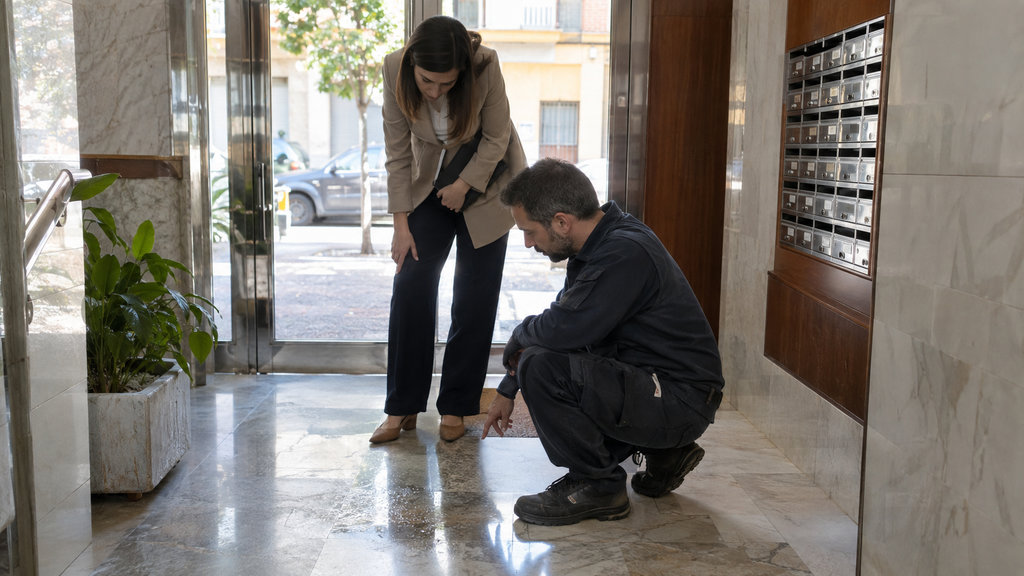
¿Y si un vecino se cae en el portal?
Otro clásico.
Un vecino resbala en la entrada y automáticamente alguien dice:
“Que pague el seguro de la comunidad”.
No funciona exactamente así.
Primero habrá que saber por qué se produjo la caída.
¿Había agua en el suelo sin señalizar? ¿Un escalón estaba roto? ¿Existía una zona peligrosa que la comunidad conocía y no había reparado?
El Código Civil establece como principio general que quien causa un daño a otro por acción u omisión, interviniendo culpa o negligencia, está obligado a repararlo.
Por eso, que una caída ocurra dentro de una zona común no convierte automáticamente a la comunidad en responsable.
Habrá que analizar las circunstancias y, si existe responsabilidad de la comunidad y la póliza cubre ese supuesto, podrá intervenir la cobertura correspondiente de responsabilidad civil.
¿Qué ocurre si cae un trozo de fachada y causa daños?
Aquí ya hablamos de una situación que puede ser seria.
Imagina que se desprende una pieza de la fachada y daña un coche aparcado o, peor aún, alcanza a una persona.
Lo primero debe ser asegurar la zona y evitar que pueda producirse otro desprendimiento.
Después habrá que analizar el origen del problema y comunicar el siniestro.
El seguro puede tener coberturas relacionadas con daños a terceros, pero eso no elimina la obligación de la comunidad de mantener correctamente el inmueble.
Un seguro no debería entenderse como sustituto del mantenimiento.
Si hay grietas, desprendimientos o problemas conocidos, esperar a que ocurra algo para llamar a la aseguradora no es una buena estrategia.
“El seguro dice que es del vecino y el del vecino dice que es de la comunidad”
Esta frase podría estar escrita en muchas administraciones de fincas.
Las dos aseguradoras reciben el parte y cada una considera que el origen pertenece a la otra.
¿Qué hacemos entonces?
Lo primero es evitar entrar en una conversación interminable basada únicamente en llamadas telefónicas.
Necesitamos saber:
- Dónde está exactamente el origen.
- Qué elemento ha fallado.
- Si es común o privativo.
- Qué daños se han producido.
- Qué dice cada póliza.
- Por qué una aseguradora rechaza el siniestro.
Si una compañía rechaza la cobertura, conviene solicitar que explique por escrito el motivo y la cláusula en la que basa esa decisión.
Con esa información es mucho más fácil saber cuál debe ser el siguiente paso.
Seguro comunitario y seguro de hogar: ¿no cubren lo mismo?
No necesariamente.
El seguro comunitario está contratado por la comunidad y gira alrededor del edificio y de los riesgos incluidos en su póliza.
El seguro de hogar lo contrata cada propietario para su vivienda y puede incluir continente, contenido, responsabilidad civil y otras garantías, dependiendo de lo contratado.
En determinadas incidencias pueden intervenir ambos.
Por ejemplo, una bajante comunitaria puede provocar daños dentro de una vivienda que también tiene su propio seguro.
Lo importante no es decidir desde el principio cuál “queremos” que pague.
Lo importante es determinar el origen, revisar las coberturas y coordinar correctamente los partes.
¿Qué significa que la póliza tenga una franquicia?
Es otra palabra que genera dudas cuando llega el siniestro.
Una franquicia supone, de forma sencilla, que una parte del importe del daño queda a cargo del asegurado según lo pactado en la póliza.
Imagina que la comunidad tiene contratada una determinada franquicia para un tipo de siniestro.
Puede ocurrir que el daño exista y esté cubierto, pero que una parte de la reparación tenga que asumirla la comunidad.
Por eso el precio anual del seguro no debería ser lo único que se compare al renovar una póliza.
Hay que mirar también:
- Capitales asegurados.
- Franquicias.
- Límites por siniestro.
- Responsabilidad civil.
- Daños por agua.
- Daños eléctricos.
- Asistencia.
- Exclusiones.
Una póliza más barata no siempre es mejor si, cuando aparece el problema, deja a la comunidad con una parte importante del gasto.
¿Y si los daños los provoca una inundación o un fenómeno extraordinario?
Aquí puede entrar en juego el Consorcio de Compensación de Seguros.
El Consorcio indemniza determinados daños causados por riesgos extraordinarios cuando se cumplen las condiciones previstas y existe una póliza de seguro válida y al corriente de pago.
Entre esos riesgos se incluyen, por ejemplo, la inundación extraordinaria, determinados vientos extraordinarios, terremotos o algunos acontecimientos de carácter político o social.
Además, el propio Consorcio explica que, cuando una póliza de comunidad cubre tanto elementos comunes como privativos, puede valorar el conjunto de los daños y abonar la indemnización a la comunidad asegurada, correspondiendo después a esta distribuirla entre los propietarios cuando proceda.
En una comunidad de Valencia este punto merece especial atención después de lo vivido en los últimos años.
¿Qué debemos hacer cuando ocurre un siniestro?
Hay cinco pasos sencillos que suelen ahorrar bastantes problemas.
1. Evita que el daño aumente
Si hay una fuga activa, un desprendimiento o una zona peligrosa, primero hay que tomar las medidas necesarias para reducir el riesgo.
2. Haz fotografías
Antes de limpiar, pintar o retirar elementos dañados, documenta la situación siempre que sea seguro hacerlo.
3. Comunícalo cuanto antes
Informa al administrador y, cuando corresponda, a la aseguradora.
4. Localiza el origen
Una mancha de agua no explica por sí sola de quién es la avería. Puede ser necesario un fontanero, técnico o perito.
5. Guarda la documentación
Partes, fotografías, informes, presupuestos, facturas y comunicaciones pueden resultar importantes si después existe una discrepancia.
¿Cuándo revisasteis por última vez la póliza?
Una comunidad no debería descubrir las coberturas de su seguro el día que ocurre el siniestro.
Conviene revisarlo periódicamente.
¿El capital asegurado sigue teniendo sentido? ¿Se han realizado obras importantes? ¿Hay nuevas instalaciones? ¿La responsabilidad civil es adecuada? ¿Conocemos las franquicias?
También es recomendable que la comunidad tenga localizada la póliza completa y no únicamente el recibo bancario.
Desde la administración de fincas, esta documentación ayuda a gestionar los partes y a trasladar correctamente la información entre propietarios, proveedores, peritos y aseguradoras.
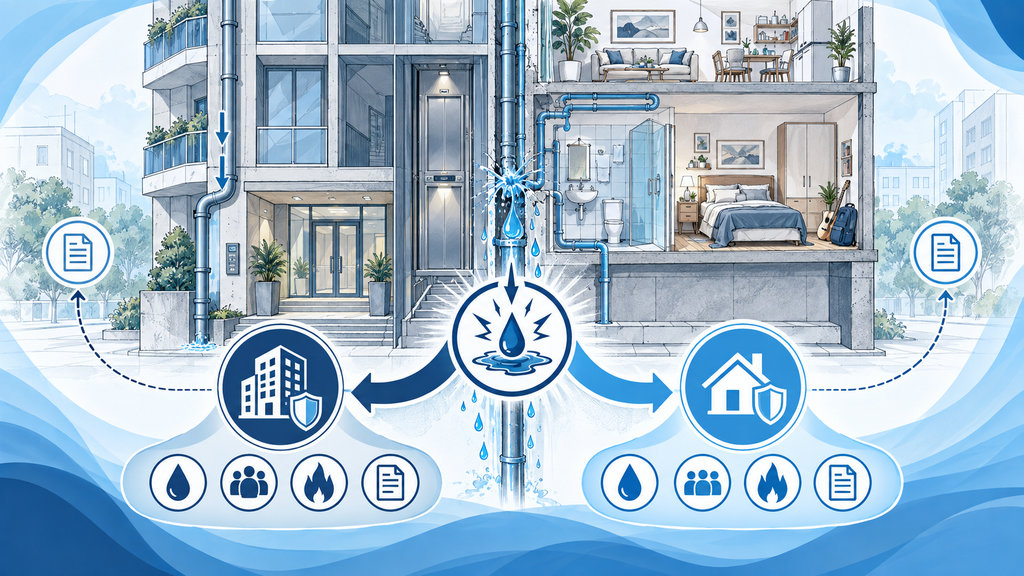
¿Y si ocurre un problema grave y descubrís que el seguro no era el que pensabais?
Este es el verdadero punto de dolor.
Durante años se paga una póliza sin revisarla y nadie se preocupa demasiado porque no ocurre nada.
Hasta que ocurre.
Entonces aparecen las frases:
“Pensábamos que eso estaba incluido”.
“Nadie sabía que había franquicia”.
“El capital era demasiado bajo”.
“La aseguradora dice que es mantenimiento”.
Por eso el seguro de una comunidad no debería quedarse olvidado en una carpeta.
Hay que saber qué tenemos contratado antes de necesitarlo.
En la Comunitat Valenciana existe además una obligación específica de aseguramiento frente a incendios y daños a terceros en edificios de viviendas. Pero, a partir de ahí, las coberturas concretas dependerán del contrato de cada comunidad.
🏠 GD Fincas – Administrador de Fincas en Valencia
✅ Gestión de fincas cercana, eficaz y transparente.
📍 C/ Sagunto 203, pta. 7 – 46009 Valencia
📞 963 115 294 / 663 792 423
📧 info@gdfincas.com
Fuentes oficiales consultadas: Ley de la Vivienda de la Comunitat Valenciana, Ley de Propiedad Horizontal, Código Civil y Consorcio de Compensación de Seguros.